 admin
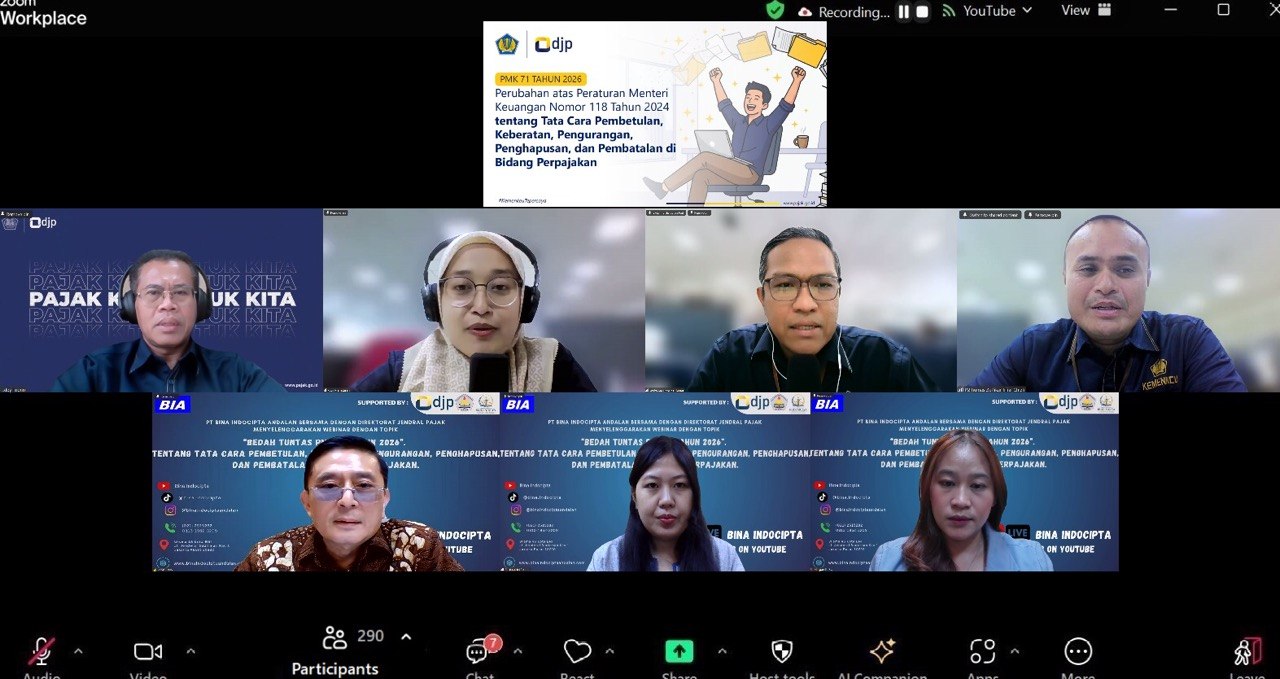
Reportasejabar.com -PT. Bina Indocipta Andalan Menyelenggarakan Webinar dengan tema “Bedah Tuntas PMK 71 Tahun 2026”. Tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.Jakarta, Rabu, 18 November 2026 – PT Bina Indocipta Andalan bekerja sama dengan Direktorat Humas DJP dan didukung oleh Sekolah Tinggi Perpajakan Indonesia serta Yayasan Pendidikan Budi Mulya Indonesia Emas menyelenggarakan webinar dengan topik “Bedah Tuntas PMK 71 Tahun 2026” Tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK 71/2026) tentang Perubahan atas Peraturan Menteri Keuangan Nomor 118 Tahun 2024 mengenai Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
PMK 71 Tahun 2026 ditetapkan pada 29 September 2026 dan mulai berlaku pada 2 Oktober 2026. Peraturan ini merupakan penyempurnaan atas PMK 118 Tahun 2024 yang bertujuan mewujudkan keadilan dan kepastian hukum, memberikan kemudahan bagi Wajib Pajak, serta meningkatkan efektivitas dan efisiensi proses administrasi perpajakan.
Webinar dipandu langsung oleh MC yaitu Ibu Margareth dan Ibu Yoshi selaku Moderator dari PT Bina Indocipta Andalan. Acara webinar dibuka dengan Opening Speech yang disampaikan oleh Bapak Dr Jhon Eddy, S E, S H, M H, M Kn, BKP, CTA, selaku Praktisi Hukum dan Pajak.
Dalam penyampaian opening speechnya, Dr Jhon Eddy menyampaikan salah satu substansi penting yang menjadi perhatian adalah perubahan mekanisme pembayaran utang pajak. Dalam ketentuan sebelumnya, pembayaran diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif. Melalui ketentuan terbaru, pembayaran terlebih dahulu diperhitungkan untuk melunasi pokok utang pajak, sebelum diperhitungkan terhadap sanksi administratif.
Webinar kali ini menghadirkan narasumber dari Direktorat P2Humas Direktorat Jenderal Pajak, yaitu Bapak Eddy Triono, Ibu Putri Pramitasari, Bapak Gede Suarnaya dan Bapak Zulfakar Irfal Chizli
Acara webinar ini diikuti oleh kurang lebih 400 (Empat Ratus) peserta yang berasal dari berbagai sektor usaha, bank dan perusahaan mapan, perorangan, dan lintas atau multi profesi, serta akademisi, baik melalui Zoom maupun via live streaming youtube.
Adapun perbandingan perubahan PMK 118 Tahun 2024 dengan PMK 71 Tahun 2026, yakni:
1) Penelitian keberatan – Pasal 14 PMK 118 Tahun 2024 : Mengatur tindakan DJP dalam penelitian keberatan, termasuk pertukaran informasi untuk tujuan perpajakan. PMK 71 Tahun 2026 : Memperjelas redaksi kewenangan pertukaran informasi perpajakan, termasuk pertukaran informasi dengan otoritas pajak negara mitra.
2) Tanggapan hasil penelitian keberatan – Pasal 16 PMK 118 Tahun 2024 : Mengatur hak Wajib Pajak untuk hadir atau memberikan tanggapan atas hasil penelitian keberatan. PMK 71 Tahun 2026 : Menegaskan batas waktu penyampaian surat tanggapan apabila Wajib Pajak tidak menggunakan hak untuk hadir, yaitu paling lama 10 hari kerja sejak tanggal Surat Pemberitahuan Untuk Hadir dikirim.
3) Pengurangan atau penghapusan sanksi administratif – Pasal 21A PMK 118 Tahun 2024 : Ketentuan mengenai jenis sanksi yang dapat dimohonkan pengurangan atau penghapusan belum diatur dalam pasal tambahan ini. PMK 71 Tahun 2026 : Menambahkan ketentuan yang memperjelas jenis sanksi administratif yang dapat dimohonkan pengurangan atau penghapusannya.
4) Prioritas pembayaran utang pajak PMK 118 Tahun 2024 : Pembayaran diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif. PMK 71 Tahun 2026 : Pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok pajak yang tidak atau kurang dibayar. Kelebihan pembayaran baru diperhitungkan terhadap sanksi administratif
5) Fasilitas pengurangan atau penghapusan denda PBB-P5L – Pasal 27A PMK 118 Tahun 2024 : Belum terdapat fasilitas tambahan sebagaimana diatur dalam pasal baru tersebut. PMK 71 Tahun 2026 :
Memperkenalkan fasilitas pengurangan atau penghapusan denda administratif PBB-P5L untuk mendorong perekonomian nasional
6) Permohonan pengurangan atau pembatalan ketetapan pajak tidak benar – Pasal 32 PMK 118 Tahun 2024 : Mengatur persyaratan pengajuan permohonan pengurangan atau pembatalan ketetapan pajak yang tidak benar. PMK 71 Tahun 2026 : Mempertegas persyaratan dan hubungan antara pengajuan keberatan, pencabutan permohonan, serta permohonan pengurangan atau pembatalan ketetapan pajak.
PT. Bina Indocipta Andalan berharap melalui webinar “Bedah Tuntas PMK 71 Tahun 2026”, menjadi sarana pembelajaran yang relevan bagi para profesional untuk memperkuat pemahaman regulasi sekaligus meningkatkan kesiapan dalam menghadapi perubahan mekanisme pelaporan pajak melalui Coretax.
“Kami berkomitmen untuk terus mendukung peningkatan literasi perpajakan di Indonesia serta mendorong terciptanya budaya kepatuhan yang berkelanjutan. Dengan memahami regulasi secara benar, Wajib Pajak tidak hanya dapat memenuhi kewajibannya dengan baik, tetapi juga mampu mengoptimalkan hak-haknya sesuai ketentuan peraturan perundang-undangan.”
Akhir kata, *”Salam Regulasi Baru, Strategi Tepat, Kepatuhan Kuat!”
#BerbaktiPadamuNegeri #PajakKuatIndonesiaMaju #IndonesiaCintaDamai #PajakTumbuhIndonesiaTangguh #UpdatePMK71 #UpdateRegulasiPajak #PeraturanPerpajakan2026
#BedahTuntasPMK71Tahun2026
Jakarta, 18 November 2026Salam & Hormat Panitia WebinarPT Bina Indocipta Andalan Wisma 46 Kota BNI Jl. Jend Sudirman Kav. 1 Jakarta – 10220 Telp. 021-2515282 Wa. 0813-1952-3209 (Sofinda/Rion) Email : biawebinarregist@gmail.com Website : http://www.binaindociptaandalan.com IG : @binaindociptaandalan Tiktok : @bina.indocipta
About Author